期間分析では「30日」「2週間」という日数を数えました。宅建にはもう一種類の数字があります——分数です。代金の10分の2、額面の100分の90、10分の3。
収録過去問の全肢(非公開扱いを除く2,778本)で分数・割合を含む肢を走査すると、51本・誤り率66.7%。総数は小さく、正直に言えば単独で合否を分ける類型ではありません。
ただしこの類型には、シリーズの中でも数少ない特徴があります。設問形式を揃えて測っても、誤り率が高いまま残るのです。肢の誤り率はふつう設問の聞き方でほぼ決まってしまいますが(「正しいものはどれか」なら4肢中3肢が誤り)、その形式に揃えて比べると割合・分数の肢は84.6%——同じ形式の平均74.7%を約10ポイント上回りました。「数字が小さいのに、ウソが濃い」——覚える対象が少ないぶん、コスパは悪くありません。
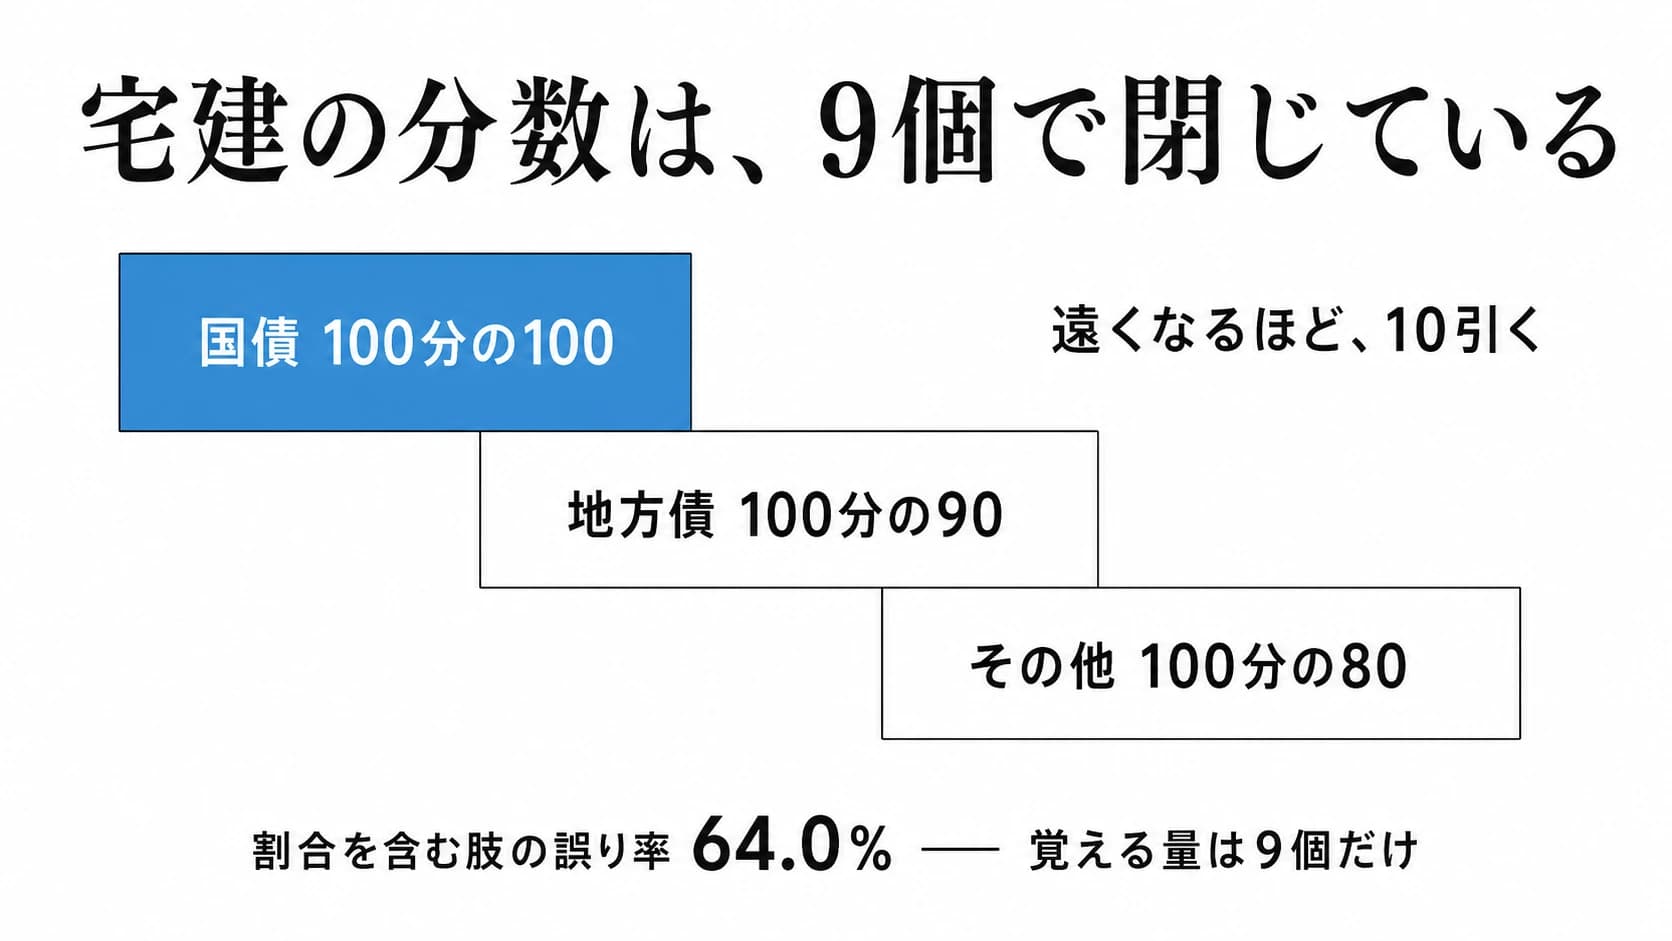
宅建の分数は、ほぼこの並びで足りる
| 分数 | 何の数字か |
|---|---|
| 10分の2 | 損害賠償の予定+違約金の上限(8種制限) |
| 10分の1 | 手付金等の保全が要る線(完成物件・※未完成は100分の5) |
| 10分の3 | 割賦販売で所有権留保が禁止になる線 |
| 100分の100 | 営業保証金に充てる国債の評価 |
| 100分の90 | 同・地方債、政府保証債の評価 |
| 100分の80 | 同・その他の有価証券の評価 |
| 過半数・4分の3・5分の4 | 区分所有の集会決議(普通決議・特別決議・建替え) |
| 6分の1・3分の1 | 固定資産税の住宅用地の特例(小規模住宅用地・一般住宅用地) |
営業保証金の有価証券は「国が一番信用できて、遠くなるほど割り引かれる」——国100、地方90、その他80と、10ずつ下がる階段です。令和6年の問27はこの階段を1段ずらして「国債は100分の90、地方債は100分の80」としました。実物で確かめてください。
同じずらしは令和3年10月の問34にもあり、まったく同じ段ずらしが3年おきに出ています。階段の絵を1回描けば、両方取れた計算です。
本当のウソは、分数の後ろにある——「超えたらどうなるか」
誤りの肢を読み分けると、値そのものの差し替えと、効果のウソが、だいたい半々でした(値の差し替えが4割強)。つまり分数を確認して合っていても、まだ半分しか終わっていません。出題者がもう半分で使うのが、分数は正しく書いて超えたときの効果でウソをつく型です。
令和3年12月の問27——損害賠償の予定を10分の2を超えて定めた特約は「全体として無効となる」。10分の2は合っています。誤りは効果です。正しくは超える部分だけが無効。特約ごと消してしまうと、10分の2までの予定すら失われて、かえって当事者が困るからです。
令和元年の問34——予定額が「10分の2を超えないなら37条書面に記載しなくてよい」。これも分数は正しく、誤りは効果側です。定めた以上、額にかかわらず記載は必要。上限の内側かどうかと、書面に書くかどうかは、別のルールです。
つまりこの類型の半分は、無効・取消し・解除の分析で扱う効果の入れ替えと地続きです。分数を見たら「数は合ってるか」と「超えたらどうなると書いてあるか」の2か所を見る——1個の数字につきチェックポイントは2つあります。
結局、どうするか
- 上の表を1回書き写す。 10分の2(賠償予定)、10分の1(完成物件の保全)、10分の3(割賦)、100の階段(100・90・80)、区分所有の決議、固定資産税の住宅用地。総量が小さいので、書き写せば終わります。
- 有価証券は「遠くなるほど10引く」の階段で持つ。 国100・地方90・その他80。段ずらしのウソが定番で、同じ形が繰り返し出ています。
- 分数が正しく見えたら、後ろの「効果」を読む。 全体無効か、超える部分だけ無効か。記載不要か、必要か。分数を確認して安心した瞬間が、この類型の狙いどころです。
小さい類型ですが、覚える量も小さい。上の表と「効果まで読む」の癖の2つで足ります。