税は、宅建の受験生が最初に「捨てようかな」と考える分野です。専門用語は多いし、他の科目と毛色も違う——その気持ちは分かります。
でも税は、毎回きっちり2問出ます。問23と問24です。しかもこの2問は性格が違います——問23は国税(登録免許税・印紙税・所得税・贈与税)、問24は地方税(不動産取得税・固定資産税)。収録している15回でこの並びは動いていません。捨てるにしても、どちらを捨てるかは分けて決めた方がいい。
そして地方税の側(問24)には、1本の軸で主体が全部決まるという、他の分野にない性質があります。
なお、この記事の初出時には「税の肢は誤り率74.8%で全類型トップ」と書いていましたが、その言い方は取り下げます。税の肢は9割が「正しいものはどれか」型の設問に置かれており(4肢中3肢が誤りになる形式)、誤り率の高さの大半はそれで説明がついてしまうからです。税が特別に狙われている、という読み方はできません。
そのかわり、繰り返し使われたウソの型が狭いというのは実データで言えます。ここから先はその型の話です。
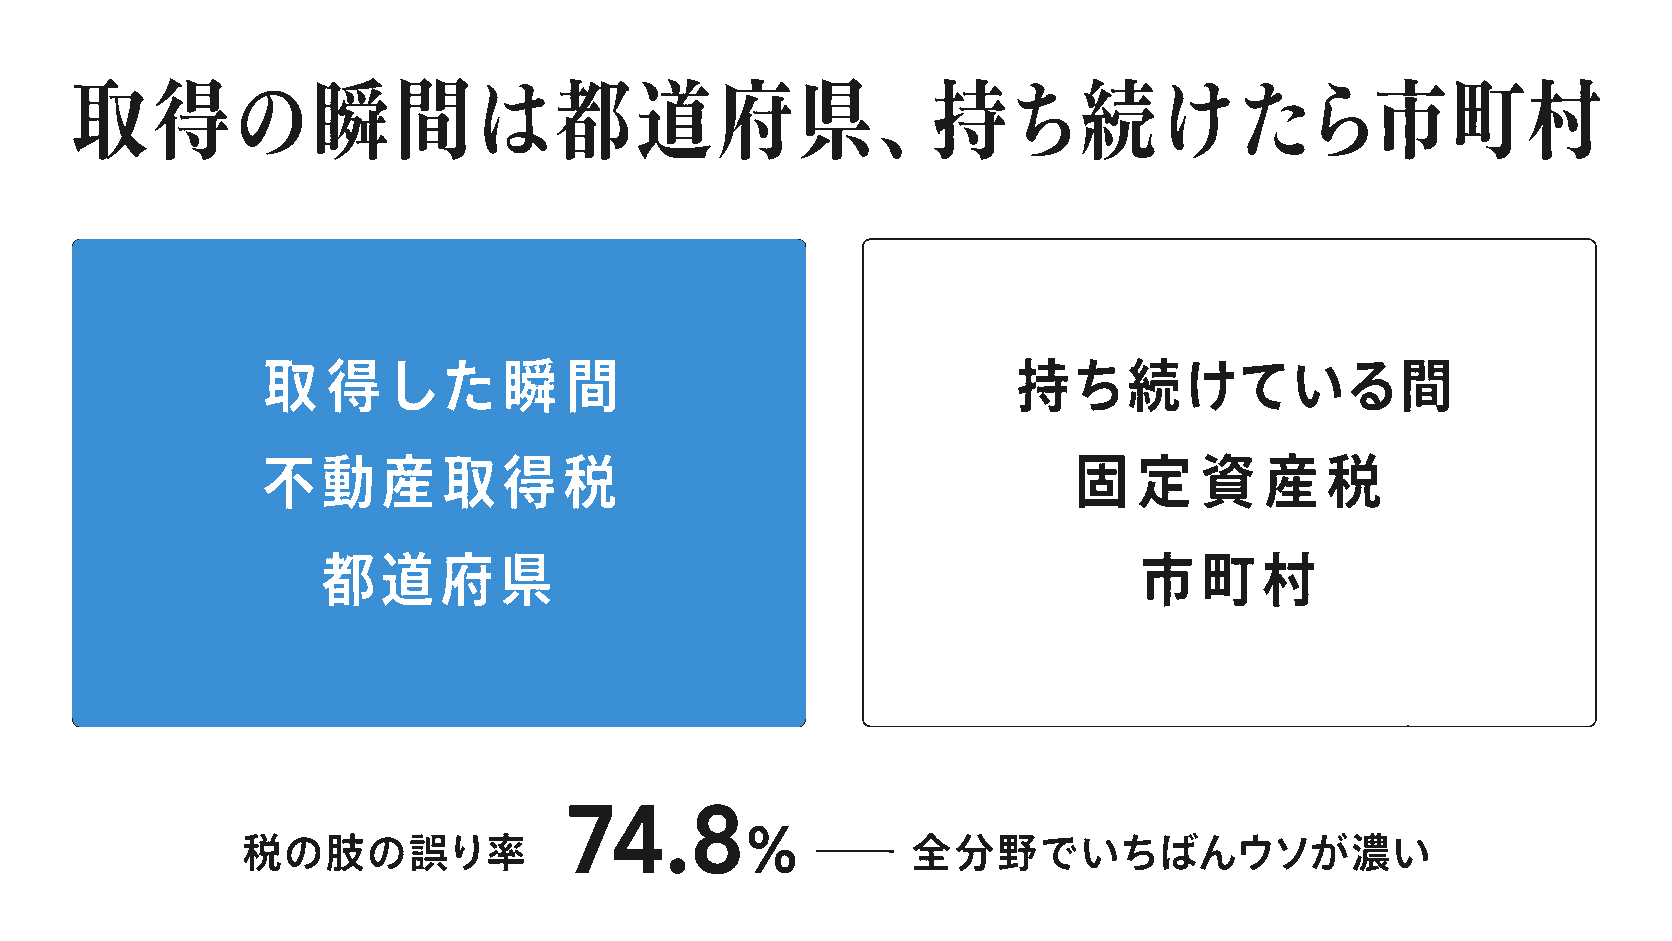
軸は1本——取得の瞬間は都道府県、持ち続けたら市町村
税のウソの第一の型は、「誰が」と同じ課税主体の入れ替えです。そして宅建で出る地方税の主体は、1本の軸で覚えられます。
| 場面 | 税 | 課税するのは |
|---|---|---|
| 不動産を取得した瞬間 | 不動産取得税 | 都道府県 |
| 不動産を持ち続けている間 | 固定資産税 | 市町村 |
実物がこれです。軸を持ってからめくってください。
令和5年の問24は、不動産取得税を「市町村及び特別区が課する」としました——都道府県の税です。逆向き(固定資産税を都道府県に付け替える)も定番。取得は一度きりの大きな出来事だから広域の都道府県、保有は毎年の身近な課税だから市町村、と理由ごと持てば逆立ちしません。
繰り返されるウソの型——狭い的を、角度を変えて撃ってくる
課税標準・税率に関わる肢を読み分けると、問24(地方税)のウソは少数の型に集まっています。ここは繰り返しが効く場所です。
| ウソの型 | 実例 |
|---|---|
| 課税主体の入れ替え | 取得税を市町村に(R5問24) |
| 納め方の入れ替え | 取得税を「申告納付」に(R3・10月・問24)——地方税は原則普通徴収(納税通知書が届く) |
| 課税対象者の入れ替え | 固定資産税を「賃借人に課税」(H29問24)——1月1日の所有者 |
| 存在しない上限の持ち込み | 固定資産税の税率は「1.7%を超えられない」(H27問24)——標準税率1.4%はあるが上限の定めはない |
| 期日・期間ずらし | 縦覧は「毎年4月1日から」(R4問24・これは正しい肢) |
注目してほしいのは4つ目——存在しない縛りの持ち込みです。盛土規制法の「5m未満は指定できない」と同じ型が、税でも使われています。見慣れない上限が出てきたら、いったん引っかかりを覚えて根拠に戻る。この読み方は分野をまたいで通用します(ただし「知らないから誤り」と即断しないこと。次の節で書きます)。
そして期日は期間分析の箱がそのまま使えます——賦課期日は1月1日・縦覧は4月1日から。年始に決めて、春に見せる、の2枚だけです。
結局、どうするか
- 「取得は都道府県・保有は市町村」の軸を最初に持つ。 課税主体のウソはこの1本で全部切れます。
- 納め方をセットで覚える。 不動産取得税も固定資産税も普通徴収(納税通知書が届く)。ただしこれは問24の地方税に限った話です——問23の国税(登録免許税・印紙税・所得税)は申告・自主納付が原則なので、「申告納付と書いてあったら疑う」を国税に持ち込まないでください。
- 見たことのない上限・縛りが出てきたら、根拠の条文・表に戻って確かめる。 固定資産税の「1.7%を超えられない」のように、存在しない上限を持ち込むのは定番の型です。ただし「知らない=でっち上げ」と決めつけると、未学習の正しい細目まで誤り扱いしてしまいます。疑うのは正しく、断定するのは危険——確かめるが正解です。
税は「難しいから捨てる」分野ではなく、ウソの型が狭いから、型を知った人から順に取れる分野です。まずは問24の地方税を、軸1本と型5つで拾いにいってください。